
Oleh Hery Nugroho
Ekonom di Swasaba Research Initiative (SRI)
Yogyakarta
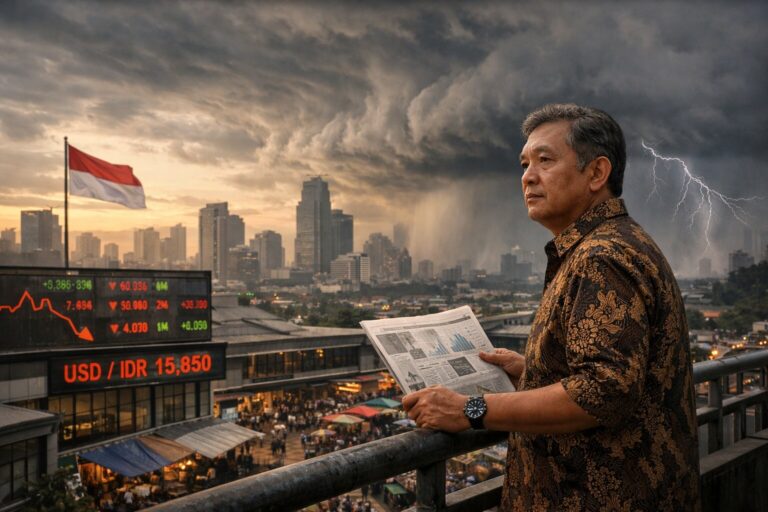
BAYANGKAN, pasar modal yang selama puluhan tahun menjadi kebanggaan nasional tiba-tiba dikeluarkan begitu saja dari daftar undangan utama kancah pergaulan investasi global. Kondisi Itulah yang kini sedang mengintai Indonesia. MSCI, lembaga penyusun indeks acuan investasi kelas dunia, tengah mengkaji untuk menurunkan status bursa Indonesia dari Emerging Market menjadi Standalone Market—sebuah status yang menempatkan Indonesia sejajar dengan negara-negara yang terisolasi secara finansial. Kondisi itu bukan hanya turun peringkat semata-mata, tetapi ini adalah ancaman pengucilan Indonesia dari ekosistem investasi global, sekaligus tengara keras bahwa pasar modal Indonesia dinilai tidak lagi layak diperhitungkan dalam alokasi modal global.
Risiko langsung dan paling berat yang harus dihadapi atas pengucilan ini adalah terpicunya eksodus dana asing. UBS memperkirakan sekitar USD4 miliar dana pasif akan keluar, dengan tambahan hingga USD15 miliar dari investor aktif. Goldman Sachs memproyeksikan sekitar US$5 miliar dari dana pasif, plus US$3,5 miliar jika FTSE Russell mengikuti. Samuel Sekuritas menghitung potensi outflow hingga Rp132 triliun (sekitar USD5,8–7,3 miliar). Sejak awal 2026, investor asing sudah menjual bersih saham Indonesia senilai USD4,7 miliar, dan kapitalisasi pasar telah menguap lebih dari USD350 miliar sejak MSCI membekukan perubahan indeks pada Januari lalu.
Mengapa kondisi ini sangat berbahaya? Karena kepemilikan asing di bursa Indonesia saat ini masih sangat signifikan (sekitar 40,29 persen) dari keseluruhan nilai saham tercatat yang volumenya sekitar Rp2.805 triliun per Juli 2026. Ketika dana pasif itu “wajib” melepas kepemilikannya, maka saham-saham besar seperti BBCA, BBRI, dan BMRI akan menjadi saham yang paling rentan. Tanpa dukungan permintaan dari investor global, likuiditas pasar akan menipis, dan biaya pendanaan bagi perusahaan Indonesia akan melonjak. Pasar yang tidak likuid adalah pasar yang rentan terhadap kerentanan ekstrem.
Dampaknya tidak berhenti di bursa saham. Tekanan ini akan merambat ke jantung perekonomian: fiskal dan moneter. Di sisi fiskal, pelemahan rupiah dan meningkatnya premi risiko akan menaikkan yield Surat Berharga Negara (SBN). Per Oktober 2026, yield SBN 10 tahun sudah mencapai 7,24 persen, jauh di atas asumsi APBN 2026 yang hanya sebesar 6,9 persen.
Pada penerbitan utang baru senilai (misalnya) Rp300 triliun saja, maka kenaikan yield sebesar 100 basis poin saja akan berpotensi menambah beban bunga sekitar Rp3 triliun per tahun. Padahal, defisit APBN 2026 sudah ditetapkan sebesar Rp689,1 triliun (2,68 persen PDB), dengan kebutuhan pembiayaan utang mencapai Rp832,2 triliun. Pembayaran bunga utang bahkan telah menembus Rp99,8 triliun hanya dalam dua bulan pertama 2026, setara dengan 27,8 persen total pendapatan negara. Ruang fiskal semakin sempit, dan kemampuan pemerintah untuk merespons guncangan ekonomi pun akan turut melemah.
Di sisi moneter, kondisi ini juga memposisikan Bank Indonesia ke dalam dilema yang rumit. Untuk menahan pelemahan rupiah (yang kini sudah melampaui Rp18.000 per dolar), BI terpaksa harus menaikkan suku bunga acuan menjadi 5,25 persen pada akhir September 2026. Kebijakan itu pasti memperlambat pertumbuhan ekonomi domestik. Sebaliknya, jika tetap mempertahankan suku bunga rendah, maka akan memperparah depresiasi rupiah dan memicu inflasi impor.
Cadangan devisa juga menjadi taruhan. Meskipun masih berada di level USD146,3 miliar (setara 5,3 bulan impor), intervensi pasar yang berkelanjutan untuk menstabilkan rupiah akan menguras cadangan yang tidak begitu banyak itu. Jika kepercayaan pasar terus tergerus, setiap upaya stabilisasi itu ibarat membeli waktu dengan biaya ekonomi yang semakin besar.
Tentu saja, akar masalahnya bukan semata-mata pada angka-angka. MSCI lebih menyoroti isu tentang tata kelola, transparansi struktur kepemilikan, dan pola perdagangan yang dinilai terkoordinasi (coordinated trading). Ini adalah alarm panggilan bangun tidur (wake up call) yang keras. Indonesia tidak bisa lagi mengandalkan ukuran pasar dan likuiditas semata-mata.
Tanpa perbaikan fundamental dalam tata kelola pasar modal dan kredibilitas kebijakan ekonomi, status standalone bukanlah akhir dari cerita, melainkan justru awal dari sebuah krisis kepercayaan yang dampaknya akan terasa jauh melampaui angka-angka di layar bursa. Pilihan itu ada di tangan kita: melakukan reformasi yang menyakitkan sekarang, atau menghadapi konsekuensi yang jauh lebih berat di kemudian hari. ***
Yogyakarta, 17 Oktober 2026.